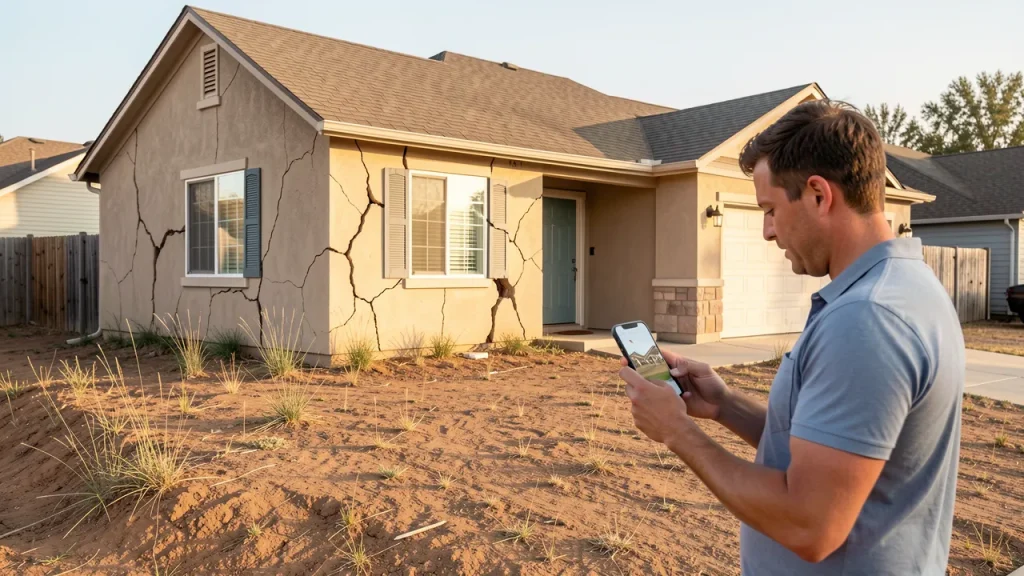
Fissures après sécheresse: les garanties d’assurance à vérifier
Les fissures apparues après une longue période sans pluie inquiètent souvent les propriétaires. Au-delà de l’aspect esthétique, elles peuvent signaler un mouvement du sol susceptible d’affecter la solidité du logement. Protéger son cadre de vie participe aussi à la sérénité quotidienne, au même titre qu’une bonne hygiène de vie. Face au risque de sécheresse, connaître les mécanismes de l’assurance habitation aide à réagir avec méthode et à préserver ses droits.
Les fissures liées à la sécheresse doivent être observées avec précision
Les sols argileux retiennent l’eau et gonflent lorsqu’ils sont humides. Lors des épisodes de sécheresse, ils perdent cette eau, se rétractent et peuvent provoquer des tassements différentiels sous les fondations. À la reprise des pluies, la réhydratation du terrain crée parfois de nouveaux mouvements. Ce phénomène porte le nom de retrait-gonflement des argiles.
Les signes les plus fréquents sont des fissures obliques partant des angles de fenêtres ou de portes, des lézardes sur les murs extérieurs, des plinthes qui se décollent ou des portes qui ferment difficilement. Une fissure fine et stable n’a pas forcément la même gravité qu’une ouverture qui s’élargit ou traverse un mur.
Prenez des photographies datées, de près et de loin, en intégrant un repère de taille comme une règle. Conservez les factures de travaux antérieurs, les échanges avec un artisan et les relevés montrant l’évolution des fissures. Si la situation paraît préoccupante, un professionnel du bâtiment ou un géotechnicien peut apporter un premier avis technique sur l’origine des désordres.
La garantie catastrophe naturelle encadre souvent l’indemnisation
La sécheresse n’est généralement pas couverte comme un dégât des eaux ou un sinistre courant. Pour les dommages liés au retrait-gonflement des argiles, l’indemnisation dépend fréquemment d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle sécheresse dans votre commune. Cet arrêté, publié au Journal officiel, précise la période concernée et les communes retenues.
Les contrats multirisques habitation comportent habituellement une garantie catastrophes naturelles lorsque le logement est assuré contre les dommages aux biens. Toutefois, la présence d’un arrêté ne suffit pas toujours: le lien entre les fissures et le phénomène de sécheresse doit être établi, notamment lors de l’expertise mandatée par l’assureur.
Pour mieux comprendre les garanties habitation, les franchises légales, les obligations de l’assuré et les mécanismes d’indemnisation après un sinistre, assurancedufutur.fr propose des repères centrés sur la protection du logement. Ces sujets couvrent la multirisque habitation, les risques climatiques et la lecture des conditions contractuelles. Vérifier ces éléments avant un incident limite les mauvaises surprises au moment d’ouvrir un dossier.
La franchise applicable aux catastrophes naturelles est fixée par la réglementation. Pour les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols, son montant est souvent plus élevé que pour d’autres événements naturels. Consultez les conditions particulières de votre contrat et demandez à votre assureur le montant applicable à votre situation.
Les exclusions méritent une lecture attentive
Une assurance ne prend pas systématiquement en charge les défauts de construction, l’absence d’entretien ou des désordres déjà présents avant la période reconnue. Les travaux d’embellissement peuvent également faire l’objet de limites spécifiques. Si une extension, une terrasse ou une dépendance est touchée, vérifiez qu’elle a bien été déclarée et intégrée aux capitaux assurés.
La déclaration de sinistre demande des preuves et de la réactivité
Après la publication d’un arrêté de catastrophe naturelle, le délai de déclaration est encadré. En règle générale, vous disposez de 30 jours à compter de la publication de l’arrêté au Journal officiel pour prévenir votre assureur. Un envoi par courrier recommandé avec accusé de réception apporte une preuve utile, même si certains assureurs acceptent aussi une déclaration en ligne ou par téléphone.
Organisez votre dossier autour d’une liste claire et complète:
-
Décrivez les dommages avec rigueur: indiquez la date approximative d’apparition des fissures, leur emplacement, leur évolution et les difficultés observées, telles qu’un blocage de porte ou une infiltration. Évitez d’affirmer une cause technique sans expertise, mais reliez les faits à la période de sécheresse mentionnée par l’arrêté.
-
Rassemblez les justificatifs disponibles: joignez les photos datées, les vidéos, les devis de réparation, les factures de travaux réalisés, l’acte d’achat si nécessaire et tout rapport établi par un artisan. Gardez toujours une copie complète du dossier transmis.
-
Préservez le logement sans masquer les dommages: des mesures de sécurité peuvent être nécessaires, par exemple étayer une zone dangereuse ou protéger une ouverture contre la pluie. Avant des réparations lourdes, attendez l’accord de l’assureur ou documentez précisément l’urgence, afin de ne pas compliquer l’expertise.
-
Préparez l’expertise: soyez présent ou représenté lors du rendez-vous. Montrez chaque désordre, fournissez vos pièces et notez les observations de l’expert. En cas de désaccord persistant sur l’origine ou le montant des réparations, une contre-expertise peut être envisagée.
L’indemnisation peut financer les travaux nécessaires pour remédier aux dommages reconnus. Le montant proposé dépendra de l’évaluation technique, des garanties souscrites, de la vétusté éventuellement appliquée et de la franchise. Lisez attentivement la proposition avant de donner votre accord.
Protéger sa maison face aux fissures de sécheresse
Anticiper reste la meilleure manière d’aborder un risque qui peut évoluer lentement. Consultez la carte d’exposition de votre terrain, surveillez les fissures existantes et maintenez une distance adaptée entre les arbres à fort besoin en eau et les fondations. Lors d’un projet d’extension, une étude de sol peut aussi orienter les solutions constructives.
À retenir pour votre assurance fissures maison:
- les fissures peuvent être liées au retrait et à la réhydratation d’un sol argileux;
- la reconnaissance de catastrophe naturelle dans votre commune conditionne souvent la prise en charge;
- votre contrat, ses exclusions et sa franchise déterminent une partie de l’indemnisation;
- des photos, documents datés et devis renforcent votre déclaration de sinistre fissures;
- agir dans le délai prévu après la publication de l’arrêté protège vos droits auprès de l’assureur.
